Domain web-loesung.de kaufen?
Wir ziehen mit dem Projekt
web-loesung.de um.
Sind Sie am Kauf der Domain
web-loesung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain web-loesung.de kaufen?
Wann ist bei einem Kfz die MWSt ausweisbar?
Die Mehrwertsteuer (MWSt) ist bei einem Kraftfahrzeug (Kfz) ausweisbar, wenn das Fahrzeug für gewerbliche Zwecke genutzt wird. Das bedeutet, dass die MWSt nur dann vom Verkäufer auf der Rechnung ausgewiesen werden kann, wenn der Käufer die Vorsteuer abziehen kann. Privatpersonen, die ein Kfz für den persönlichen Gebrauch erwerben, können die MWSt in der Regel nicht abziehen. Es ist wichtig, dass die korrekten steuerlichen Voraussetzungen erfüllt sind, um die MWSt ausweisen zu können. Bei Unsicherheiten sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
Was bedeutet "zzgl. MwSt." in diesem Satz: "3600 zzgl. MwSt."?
"zzgl. MwSt." steht für "zuzüglich Mehrwertsteuer". In diesem Fall bedeutet es, dass der angegebene Betrag von 3600 Euro ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. **


Ähnliche Suchbegriffe für Kfz-MwSt
Top-Angebote
Produkte zum Begriff Kfz-MwSt:
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
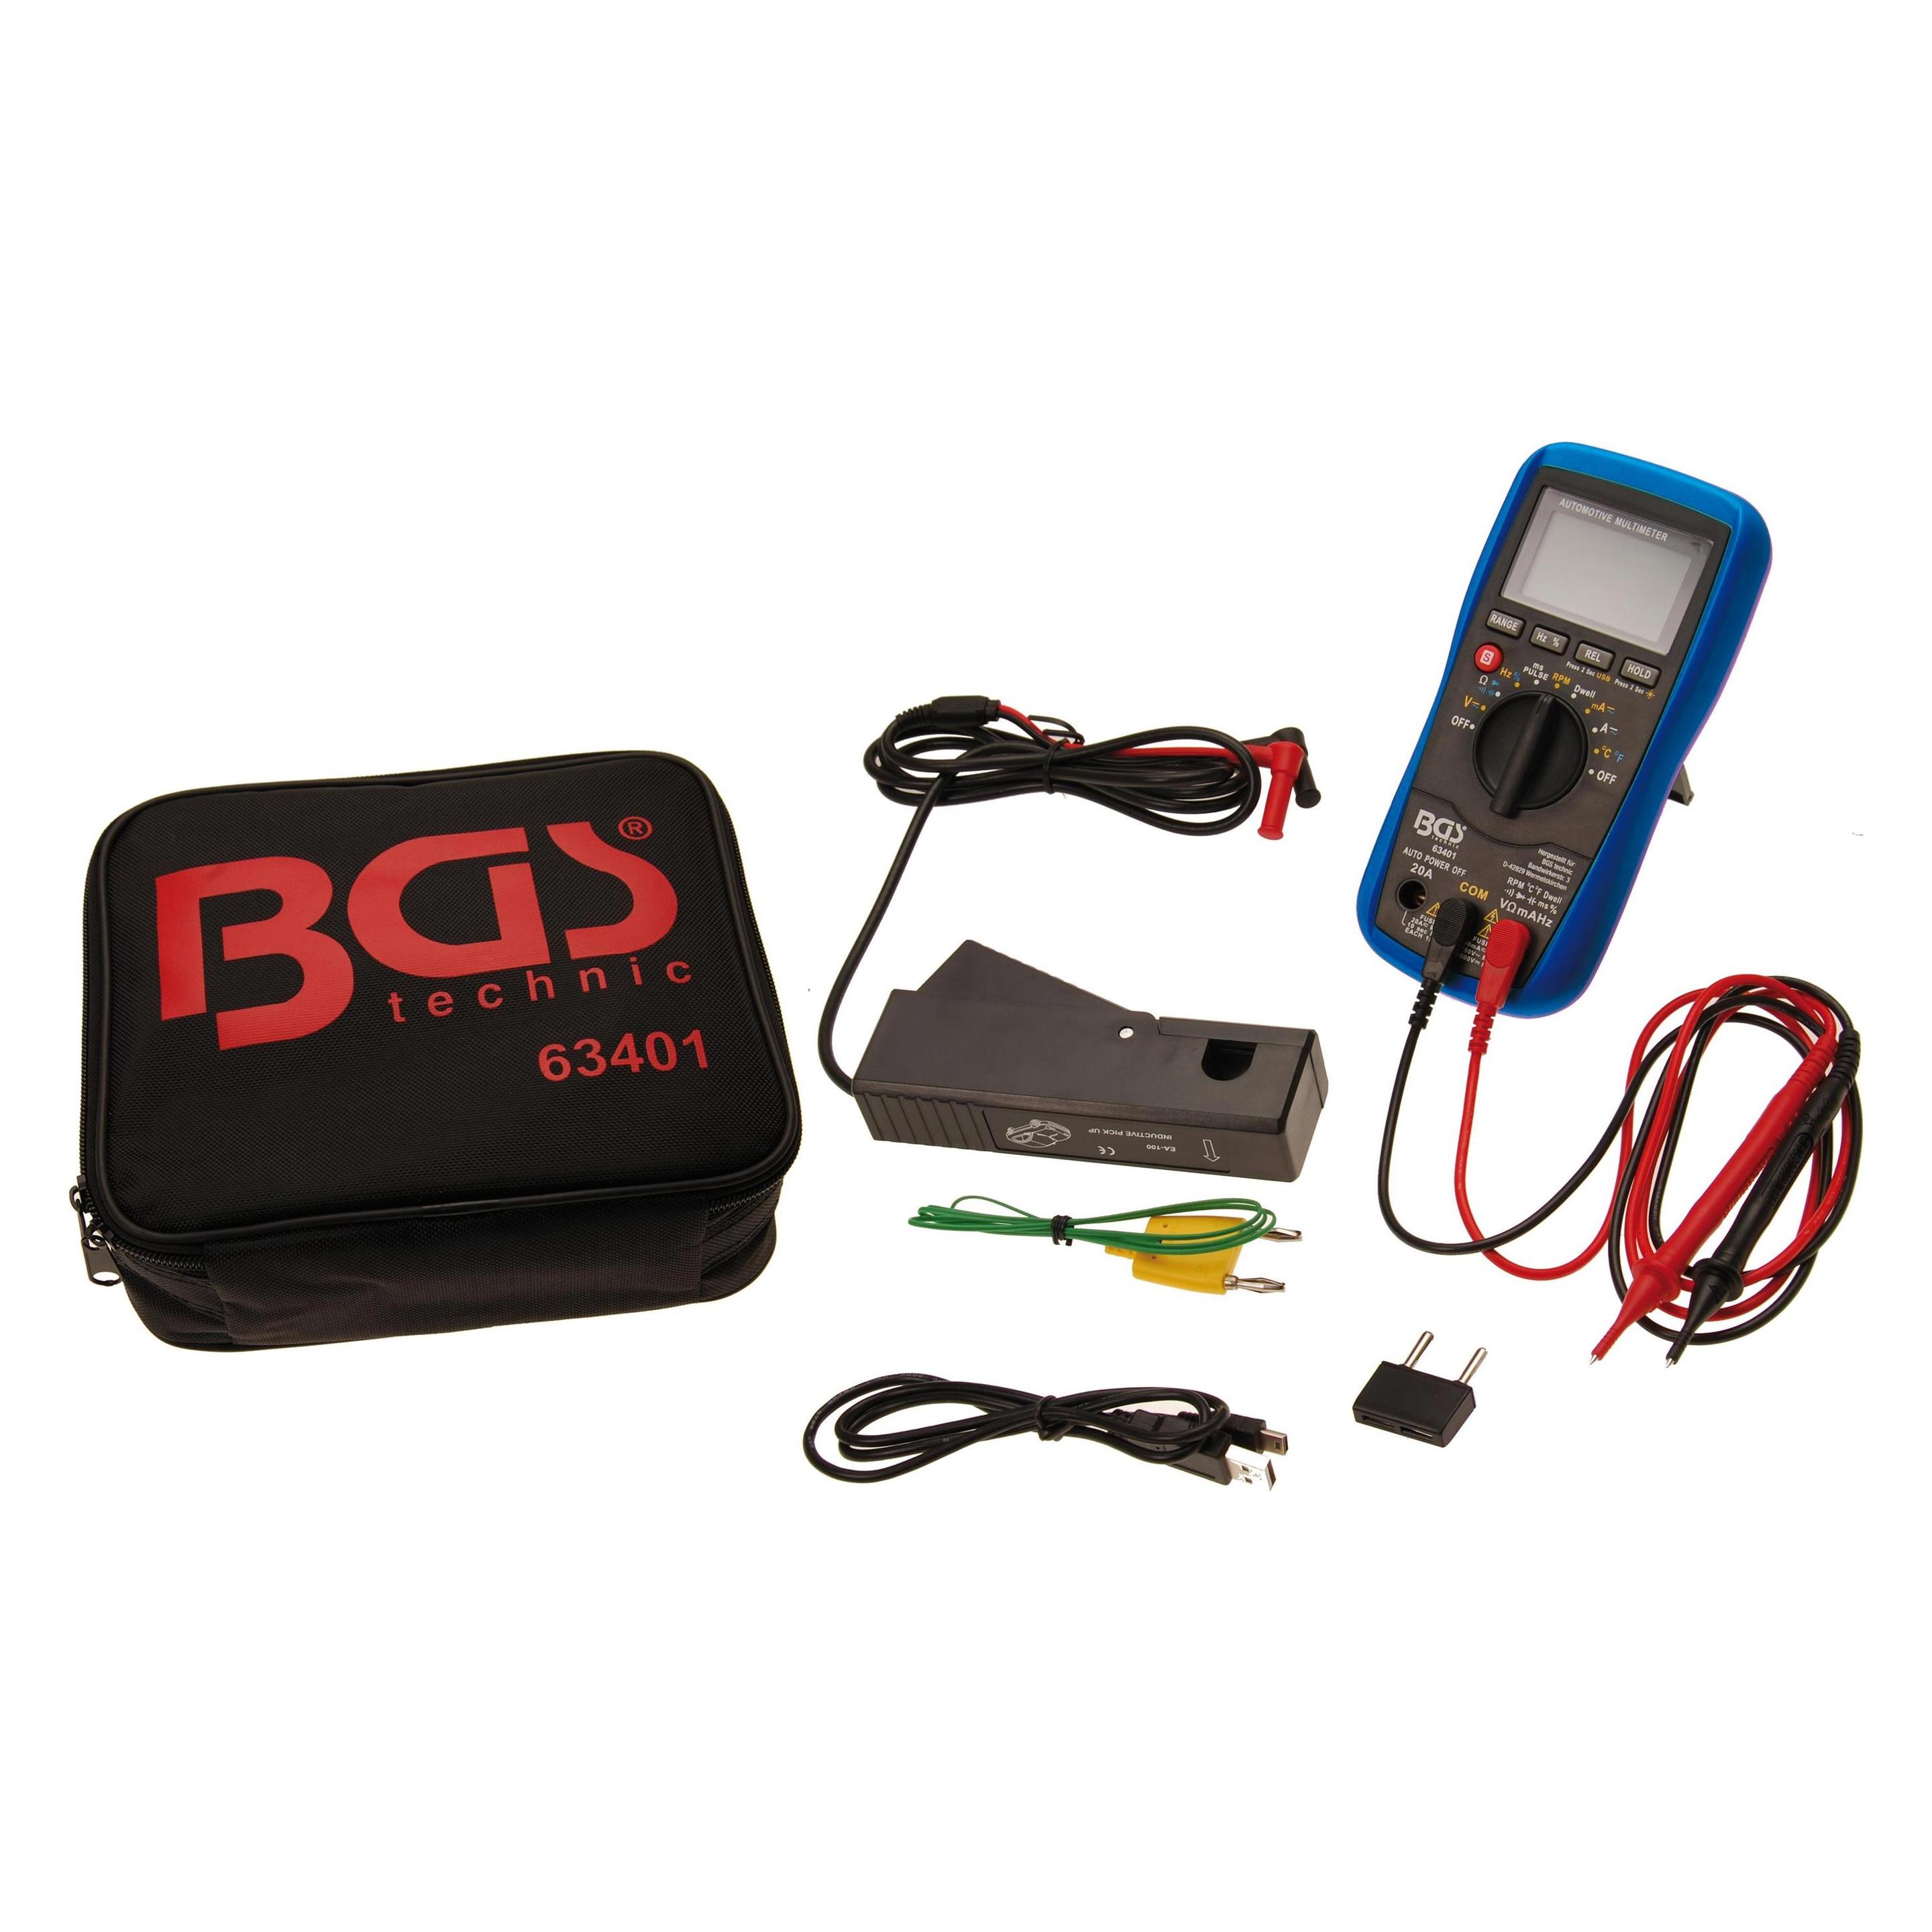
BGS Kfz-Digital-Multimeter mit USB-Schnittstelle 63401 ; BGS technic)Eigenschaften • ideales Messwerkzeug für den Kfz-Bereich\n• geeignet für 2- und 4-Takt Motoren\n• beleuchtete 3 5/6-stellige Anzeige\n• USB-Port zur Verbindung mit PC\n• Auto-Bereich, wählt automatisch die Bereichsgröße\n• Relativ-Modus, ermöglicht Differenzmessung\n• Data-Hold-Funktion, friert den gemessenen Wert ein\n• Überlastanzeige\n• Anzeige für niedrige Batteriespannung. Messbereiche:\n• Gleichspannung 6 V - 60 V - 600 V - 1000 V\n• Wechselspannung 6 V - 60 V - 600 V - 750 V\n• Gleichstrom 60 mA - 600 mA - 6 A - 20 A\n• Wechselstrom 60 mA - 600 mA - 6 A - 20 A\n• Widerstand 600 Ohm - 6 KOhm - 600 KOhm - 6 MOhm - 60 MOhm\n• Durchgangssummer ertönt unter 20 Ohm\n• Diode Teststrom ca. 0,8 mA\n• Kapazität 40 nF bis 4000 uF\n• Temperatur -20 - 400 °C\n• Frequenz 10 Hz - 10 MHz\n• Tastverhältnis 0,5 - 99,9 %\n• Drehzahl 120 - 20.000 U/min\n• Schließwinkel 0° - 90° / 0° - 72° / 0° - 60° / 0° - 45°\n• Impulsbreite 0,5 ms - 20 ms Lieferumfang • beinhaltet Temperatur-Messsonde\n• Kondensatoradapter\n• Induktivzange\n• 2 Messkabel\n• USB-Kabel\n• CD mit Treiber/Software\n• Tasche und 9-V-Batterie (63401)126,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SMA 'RS485 Schnittstelle Typ Dat '(0% MwSt §12 III UstG)RS485 Schnittstelle Typ Datenmodul als Nachrüstsatz für: STP xxxxTL-30 Für TL-21 / TLST / TripowerTL-10 / TL-30 Artikelnummer DM-485CB-10 Marke SMA Hersteller SMA Herstellungsland Deutschland Weitere Informationen Garantie in Jahren 5 HS-code 84719000 Geeignet für Photovoltaik Art des Zubehörs Sonstige138,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann 7 MWST?
Die Mehrwertsteuer in der Schweiz beträgt normalerweise 7.7%. Wann die Mehrwertsteuer auf 7% gesenkt wird, hängt von politischen Entscheidungen ab. Eine Senkung der Mehrwertsteuer auf 7% könnte dazu beitragen, die Wirtschaft anzukurbeln und den Konsum zu steigern. Es ist jedoch unklar, ob und wann eine solche Senkung tatsächlich umgesetzt wird. Es ist ratsam, die aktuellen Entwicklungen in Bezug auf die Mehrwertsteuer im Auge zu behalten, um auf eventuelle Änderungen vorbereitet zu sein. **
-
Wann 7% Mwst?
Die 7% Mehrwertsteuer gelten in Deutschland für bestimmte Güter und Dienstleistungen, die als ermäßigter Steuersatz eingestuft sind. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, öffentlicher Nahverkehr und einige kulturelle Veranstaltungen. Diese niedrigere Steuer wird angewendet, um den Verbrauch bestimmter Güter zu fördern und soziale Ausgewogenheit zu gewährleisten. Es ist wichtig zu beachten, dass nicht alle Produkte und Dienstleistungen den ermäßigten Steuersatz von 7% haben, sondern dass der reguläre Satz von 19% für die meisten anderen Waren und Dienstleistungen gilt. Daher ist es ratsam, sich vor einem Kauf über die jeweilige Mehrwertsteuer zu informieren, um Missverständnisse zu vermeiden. **
-
Haben Parkscheine MWST?
Ja, Parkscheine unterliegen der Mehrwertsteuer (MWST) in vielen Ländern. Die genaue Höhe der MWST auf Parkscheine kann je nach Land und Region variieren. In einigen Ländern kann die MWST auf Parkscheine reduziert sein, insbesondere wenn es sich um öffentliche Parkplätze handelt. Es ist ratsam, sich über die geltenden Steuervorschriften in der jeweiligen Region zu informieren, um Missverständnisse oder Strafen zu vermeiden. Letztendlich ist es wichtig, dass Parkscheine ordnungsgemäß erworben werden, um Parkverstöße zu vermeiden. **
-
Haben Versicherungen MWSt?
Ja, Versicherungen unterliegen in den meisten Ländern der Mehrwertsteuer (MWSt) oder der Versicherungssteuer. Die genaue Höhe der Steuer kann je nach Land und Art der Versicherung variieren. In einigen Ländern ist die Versicherungssteuer separat von der MWSt, während sie in anderen Ländern in die Gesamtsteuer einbezogen wird. Es ist ratsam, sich bei der jeweiligen Steuerbehörde oder dem Versicherungsunternehmen über die genaue steuerliche Behandlung von Versicherungen zu informieren. In Deutschland beträgt die Versicherungssteuer derzeit 19%. **


Sind Nebenkosten MWST pflichtig?
Sind Nebenkosten MWST pflichtig? Ja, grundsätzlich sind Nebenkosten wie beispielsweise Strom, Wasser oder Heizung mit Mehrwertsteuer (MWST) zu versteuern. Die genaue Regelung kann jedoch je nach Land und Art der Nebenkosten variieren. In einigen Fällen können bestimmte Nebenkosten von der MWST befreit sein, zum Beispiel wenn es sich um steuerfreie Leistungen handelt. Es ist daher ratsam, sich bei einem Steuerberater oder der zuständigen Finanzbehörde über die genaue steuerliche Behandlung von Nebenkosten zu informieren. **
Was bedeutet zzgl MwSt?
"zzgl MwSt" ist eine Abkürzung für "zuzüglich Mehrwertsteuer". Diese Angabe bedeutet, dass der genannte Preis ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. Die Mehrwertsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird und vom Verbraucher bezahlt wird. In Deutschland beträgt der allgemeine Mehrwertsteuersatz derzeit 19%, es gibt aber auch einen ermäßigten Satz von 7% für bestimmte Güter und Dienstleistungen. Daher ist es wichtig, bei Preisangaben immer darauf zu achten, ob die Mehrwertsteuer bereits enthalten ist oder ob sie noch hinzukommt. **
Top-Angebote
Produkte zum Begriff Kfz-MwSt:
-
BGS 63401 Digitales Multimeter für Kfz mit USB SchnittstelleBGS 63401 Digitales Multimeter für Kfz mit USB Schnittstelle Beschreibung: ideales Messwerkzeug für den Kfz-Bereich geeignet für 2- und 4-Takt Motoren beleuchtete 3 5/6-stellige Anzeige USB-Port zur Verbindung mit PC Auto-Bereich, wählt automatisch die Bereichsgröße Relativ-Modus, ermöglicht Differenzmessung Data-Hold-Funktion, friert den gemessenen Wert ein Überlastanzeige Anzeige für niedrige Batteriespannung Messbereiche: Gleichspannung 6 V - 60 V - 600 V - 1000 V Wechselspannung 6 V - 60 V - 600 V - 750 V Gleichstrom 60 mA - 600 mA - 6 A - 20 A Wechselstrom 60 mA - 600 mA - 6 A - 20 A Widerstand 600 Ohm - 6 KOhm - 600 KOhm - 6 MOhm - 60 MOhm Durchgangssummer ertönt unter 20 Ohm Diode Teststrom ca. 0,8 mA Kapazität 40 nF bis 4000 uF Temperatur -20 - 400 C Frequenz 10 Hz - 10 MHz Tastverhältnis 0,5 - 99,9 % Drehzahl 120 - 20.000 U/min Schließwinkel 0 - 90 / 0 - 72 / 0 - 60 / 0 - 45 Impulsbreite 0,5 ms - 20 ms Lieferumfang: beinhaltet Temperatur-Messsonde Kondensatoradapter Induktivzange 2 Messkabel USB-Kabel CD mit Treiber/Software Tasche und 9-V-Batterie119,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BGS, Multimeter, Kfz-Digital-Multimeter mit USB-Schnittstelle (Hand-Multimeter)ideales Messwerkzeug für den Kfz-Bereich geeignet für 2- und 4-Takt Motoren beleuchtete 3 5/6-stellige Anzeige USB-Port zur Verbindung mit PC Auto-Bereich, wählt automatisch die Bereichsgrösse Relativ-Modus, ermöglicht Differenzmessung Data-Hold-Funktion, friert den gemessenen Wert ein Überlastanzeige Anzeige für niedrige Batteriespannung Messbereiche: Gleichspannung 6 V - 60 V - 600 V - 1000 V Wechselspannung 6 V - 60 V - 600 V - 750 V Gleichstrom 60 mA - 600 mA - 6 A - 20 A Wechselstrom 60 mA - 600 mA - 6 A - 20 A Widerstand 600 Ohm - 6 KOhm - 600 KOhm - 6 MOhm - 60 MOhm Durchgangssummer ertönt unter 20 Ohm Diode Teststrom ca. 0,8 mA Kapazität 40 nF bis 4000 uF Temperatur -20 - 400 °C Frequenz 10 Hz - 10 MHz Tastverhältnis 0,5 - 99,9 % Drehzahl 120 - 20.000 U/min Schliesswinkel 0° - 90° / 0° - 72° / 0° - 60° / 0° - 45° Impulsbreite 0,5 ms - 20 ms Lieferumfang: beinhaltet Temperatur-Messsonde Kondensatoradapter Induktivzange 2 Messkabel USB-Kabel CD mit Treiber/Software Tasche und 9-V-Batterie141,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist bei einem Kfz die MWSt ausweisbar?
Die Mehrwertsteuer (MWSt) ist bei einem Kraftfahrzeug (Kfz) ausweisbar, wenn das Fahrzeug für gewerbliche Zwecke genutzt wird. Das bedeutet, dass die MWSt nur dann vom Verkäufer auf der Rechnung ausgewiesen werden kann, wenn der Käufer die Vorsteuer abziehen kann. Privatpersonen, die ein Kfz für den persönlichen Gebrauch erwerben, können die MWSt in der Regel nicht abziehen. Es ist wichtig, dass die korrekten steuerlichen Voraussetzungen erfüllt sind, um die MWSt ausweisen zu können. Bei Unsicherheiten sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Was bedeutet "zzgl. MwSt." in diesem Satz: "3600 zzgl. MwSt."?
"zzgl. MwSt." steht für "zuzüglich Mehrwertsteuer". In diesem Fall bedeutet es, dass der angegebene Betrag von 3600 Euro ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. **
-
Wann 7 MWST?
Die Mehrwertsteuer in der Schweiz beträgt normalerweise 7.7%. Wann die Mehrwertsteuer auf 7% gesenkt wird, hängt von politischen Entscheidungen ab. Eine Senkung der Mehrwertsteuer auf 7% könnte dazu beitragen, die Wirtschaft anzukurbeln und den Konsum zu steigern. Es ist jedoch unklar, ob und wann eine solche Senkung tatsächlich umgesetzt wird. Es ist ratsam, die aktuellen Entwicklungen in Bezug auf die Mehrwertsteuer im Auge zu behalten, um auf eventuelle Änderungen vorbereitet zu sein. **
-
Wann 7% Mwst?
Die 7% Mehrwertsteuer gelten in Deutschland für bestimmte Güter und Dienstleistungen, die als ermäßigter Steuersatz eingestuft sind. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, öffentlicher Nahverkehr und einige kulturelle Veranstaltungen. Diese niedrigere Steuer wird angewendet, um den Verbrauch bestimmter Güter zu fördern und soziale Ausgewogenheit zu gewährleisten. Es ist wichtig zu beachten, dass nicht alle Produkte und Dienstleistungen den ermäßigten Steuersatz von 7% haben, sondern dass der reguläre Satz von 19% für die meisten anderen Waren und Dienstleistungen gilt. Daher ist es ratsam, sich vor einem Kauf über die jeweilige Mehrwertsteuer zu informieren, um Missverständnisse zu vermeiden. **
Ähnliche Suchbegriffe für Kfz-MwSt
-
BGS Kfz-Digital-Multimeter mit USB-Schnittstelle 63401 ; BGS technic)Eigenschaften • ideales Messwerkzeug für den Kfz-Bereich\n• geeignet für 2- und 4-Takt Motoren\n• beleuchtete 3 5/6-stellige Anzeige\n• USB-Port zur Verbindung mit PC\n• Auto-Bereich, wählt automatisch die Bereichsgröße\n• Relativ-Modus, ermöglicht Differenzmessung\n• Data-Hold-Funktion, friert den gemessenen Wert ein\n• Überlastanzeige\n• Anzeige für niedrige Batteriespannung. Messbereiche:\n• Gleichspannung 6 V - 60 V - 600 V - 1000 V\n• Wechselspannung 6 V - 60 V - 600 V - 750 V\n• Gleichstrom 60 mA - 600 mA - 6 A - 20 A\n• Wechselstrom 60 mA - 600 mA - 6 A - 20 A\n• Widerstand 600 Ohm - 6 KOhm - 600 KOhm - 6 MOhm - 60 MOhm\n• Durchgangssummer ertönt unter 20 Ohm\n• Diode Teststrom ca. 0,8 mA\n• Kapazität 40 nF bis 4000 uF\n• Temperatur -20 - 400 °C\n• Frequenz 10 Hz - 10 MHz\n• Tastverhältnis 0,5 - 99,9 %\n• Drehzahl 120 - 20.000 U/min\n• Schließwinkel 0° - 90° / 0° - 72° / 0° - 60° / 0° - 45°\n• Impulsbreite 0,5 ms - 20 ms Lieferumfang • beinhaltet Temperatur-Messsonde\n• Kondensatoradapter\n• Induktivzange\n• 2 Messkabel\n• USB-Kabel\n• CD mit Treiber/Software\n• Tasche und 9-V-Batterie (63401)126,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SMA 'RS485 Schnittstelle Typ Dat '(0% MwSt §12 III UstG)RS485 Schnittstelle Typ Datenmodul als Nachrüstsatz für: STP xxxxTL-30 Für TL-21 / TLST / TripowerTL-10 / TL-30 Artikelnummer DM-485CB-10 Marke SMA Hersteller SMA Herstellungsland Deutschland Weitere Informationen Garantie in Jahren 5 HS-code 84719000 Geeignet für Photovoltaik Art des Zubehörs Sonstige138,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SMA 'RS485 Schnittstelle als Nac '(0% MwSt §12 III UstG)RS485 Schnittstelle als Nachrüstsatz für: STP 50-40 (Sunny Tripower CORE1) Ideal für die Erweiterung bestehender PV-Anlagen Artikelnummer MD.485-40 Marke SMA Hersteller SMA Herstellungsland Deutschland Weitere Informationen Garantie in Jahren 5 HS-code 85176200 Geeignet für Photovoltaik Art des Zubehörs Sonstige108,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SolarEdge 'Backup Schnittstelle 3ph RWB'(0% MwSt §12 III UstG)Backup Schnittstelle 3ph RWB SKU: SE-SBI-3PH Art.-Nr.: BI-NEUNU-3P-01 Gewicht:33 kg Min MPP Spannung: 60 V Max MPP Spannung: 115 V DC Startspannung: 60 V Min DC-Arbeitsspannung:60 V Max Eingangsspannung: 145 V Max DC Leistung: 4,000 W Max AC Eingangsleistung:5,250 W Surge AC Power (1 Second ):10,000 W1059,20 €*Versand: 49,90 €Sichere Weiterleitung zum Anbieter
-
Haben Parkscheine MWST?
Ja, Parkscheine unterliegen der Mehrwertsteuer (MWST) in vielen Ländern. Die genaue Höhe der MWST auf Parkscheine kann je nach Land und Region variieren. In einigen Ländern kann die MWST auf Parkscheine reduziert sein, insbesondere wenn es sich um öffentliche Parkplätze handelt. Es ist ratsam, sich über die geltenden Steuervorschriften in der jeweiligen Region zu informieren, um Missverständnisse oder Strafen zu vermeiden. Letztendlich ist es wichtig, dass Parkscheine ordnungsgemäß erworben werden, um Parkverstöße zu vermeiden. **
-
Haben Versicherungen MWSt?
Ja, Versicherungen unterliegen in den meisten Ländern der Mehrwertsteuer (MWSt) oder der Versicherungssteuer. Die genaue Höhe der Steuer kann je nach Land und Art der Versicherung variieren. In einigen Ländern ist die Versicherungssteuer separat von der MWSt, während sie in anderen Ländern in die Gesamtsteuer einbezogen wird. Es ist ratsam, sich bei der jeweiligen Steuerbehörde oder dem Versicherungsunternehmen über die genaue steuerliche Behandlung von Versicherungen zu informieren. In Deutschland beträgt die Versicherungssteuer derzeit 19%. **
-
Sind Nebenkosten MWST pflichtig?
Sind Nebenkosten MWST pflichtig? Ja, grundsätzlich sind Nebenkosten wie beispielsweise Strom, Wasser oder Heizung mit Mehrwertsteuer (MWST) zu versteuern. Die genaue Regelung kann jedoch je nach Land und Art der Nebenkosten variieren. In einigen Fällen können bestimmte Nebenkosten von der MWST befreit sein, zum Beispiel wenn es sich um steuerfreie Leistungen handelt. Es ist daher ratsam, sich bei einem Steuerberater oder der zuständigen Finanzbehörde über die genaue steuerliche Behandlung von Nebenkosten zu informieren. **
-
Was bedeutet zzgl MwSt?
"zzgl MwSt" ist eine Abkürzung für "zuzüglich Mehrwertsteuer". Diese Angabe bedeutet, dass der genannte Preis ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. Die Mehrwertsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird und vom Verbraucher bezahlt wird. In Deutschland beträgt der allgemeine Mehrwertsteuersatz derzeit 19%, es gibt aber auch einen ermäßigten Satz von 7% für bestimmte Güter und Dienstleistungen. Daher ist es wichtig, bei Preisangaben immer darauf zu achten, ob die Mehrwertsteuer bereits enthalten ist oder ob sie noch hinzukommt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.